610家排队:港股IPO“堰塞湖”,正在发生定价权转移
繁华的账面,与一个错位的分母
2026年的香港新股市场,最耐人寻味的一组数字不是3490亿,而是118比879。
前者是前三季度挂牌的新股家数——118只(主板116家、GEM 2家),募资总额约3880.31亿港元,家数与募资额较2025年同期分别大增约76%和112%。后者是港交所手里积压的待处理申请:今年新受理501家,叠加去年年末遗留的378家,累计879份。用118去除879,得到的是一个不到14%的"吞吐比"。换句话说,每七份递表,只有一份能在年内走上敲钟台。
截至9月30日,招股书仍在有效期内、排队待上市的企业达610家,其中26家已获上市委员会批准、589家仍在审核处理中。与之形成对照的,是146家企业招股书暂时失效——它们构成这场拥堵最直观、也最沉默的注脚。
这便是"甜蜜的拥堵"的全部张力:热度是真的,堵塞也是真的。但把610家排队单纯理解为"审核产能不足",可能会错判这场变化的性质。
3490亿的含金量:两成企业拿走了七成钱
拆开募资额看,繁荣的成色并不均匀。
前三季度38家A股公司完成港股上市,占新股数量约32%,却合计募资2612.31亿港元、占比高达67.3%,平均每家募资68.74亿港元,是主板平均每家33.44亿港元的2.06倍。前十大IPO中,A股公司占据9席,唯一的例外是募资135.96亿港元的希音。中际旭创一家便以614.22亿港元(全额行使超额配售权口径)创下2019年阿里巴巴回港以来近七年港股最大IPO。德勤中国的口径更直白:38只"先A后H"项目贡献了香港新股市场融资总额的近七成。
另一端是真正为"创新"而来的那一批。前三季度20家按18C章上市的特专科技公司,合计募资372.18亿港元,仅占全部募资的9.6%,每家平均18.61亿港元——只有主板平均水平的56%。18C公司用16.9%的数量占比,换来了不到一成的资金。
这组对比揭示了一个结构性事实:港股这轮"翻倍",主要由已在A股完成估值验证的成熟龙头驱动,而非由尚未盈利的早期科技公司驱动。香港正在从"新经济的融资地",转变为"A股龙头国际化的定价平台"。这当然是政策红利与产业周期的合力结果,但也要清醒看到——募资额的翻倍,很大程度上是"大单驱动"而非"广谱繁荣"。全年看,德勤预计约160只新股、融资至少4800亿港元,有望冲击2010年的历史纪录。
一个被忽略的信号:最大IPO首日破发
如果只盯着3490亿,很容易漏掉7月30日那个意味深长的交易日。
中际旭创H股以每股980港元定价,较招股上限折价约3%,33家基石投资者(淡马锡、阿布扎比投资局、加拿大养老基金、贝莱德、摩根大通、高瓴、阿里、腾讯等)合计锁定近半发售股份。然而上市首日,该股开盘报971港元,盘中最低见880港元,收报938港元,较发行价下跌4.29%。
这不是孤立的情绪波动。它指向一个更深的变化:一二级市场的价差正在收窄,定价权正从发行人一侧向投资者一侧移动。 基石阵容再豪华,也不能替代二级市场对公司价值的独立判断。同期,国际配售中前25大承配人拿走了68.2%的份额,而公开发售乙组大额申购最高中签比例仅2.25%——筹码高度集中于少数机构之手,意味着上市后的流动性结构与价格稳定性,将更多取决于这些机构的持有意愿,而非散户的打新热情。
值得并置的另一组数据:前三季度港股新股中,85只引入了基石投资者,占比82.5%,基石投资总额达1407亿港元、占全部IPO募资的41.1%;同时有61只股票获超千倍认购。资金充裕与筹码集中,是同一枚硬币的两面。
六个月到十二个月:把"时间"还给尽调
面对堰塞湖,港交所选择从规则端疏浚,而非放松审核。
8月21日,联交所宣布实施为期三年的短期豁免:符合条件的上市申请有效期,由递交申请表格之日起的6个月延长至12个月,适用周期为2026年8月21日至2029年8月20日。港交所上市主管伍洁旋明确表示,此举不改变现行监管标准与投资者保障。
关键在于配套约束并未松动:审计财报距招股文件不超过六个月的硬约束维持不变,同一主要人员不得同时监督六宗以上活跃聘期。用业内的话说,这是"宽时间、严质量"——"减负"的实质,是把资源从被动应付程序性更新,转向主动提升尽调深度与信息披露质量。
这笔账可以算得很具体。过去若六个月未完成上市,企业重新递表需再次缴纳约65万港元的申请费用,还要承担投行、律所、会计师事务所更新整套文件的成本,业界估算新增成本从数十万至数百万港元不等。更隐蔽的是时间规则:失效后3个月内重递,港交所一般视为原申请的延续,A1文件原则上仍可作为基础;超过3个月,则通常视为全新申请,整套材料需要推倒重来。
因此,延长有效期的真正意义,不在于"让更多项目过关",而在于消除"虚假增量"——减少为保住队列位置而进行的重复递表,把被程序消耗的审核产能还给了实质审核。
堰塞湖的隐性成本:流向头部,还是流向质量?
但规则松绑也带来一个短期悖论:有效期翻倍会让更多项目合法地"留在场内",账面拥堵未必即刻消退,甚至可能先胀后消。这不是政策失效,而是政策的时滞。
真正值得追问的是隐性成本的分摊。146家招股书失效,代价由谁承担?表面上是企业,实质上还挤占了保荐人这一最稀缺的中介资源。数据显示,上半年127家A股公司递表对应200个保荐席位,中信证券以41单覆盖32.3%的申报企业,中金34单、华泰国际29单紧随其后,三家合计拿下104个席位,行业集中度达52%。当保荐产能高度集中于头部三家,且"同一主要人员不得同时监督六宗以上活跃聘期"的约束刚性存在时,中小项目的排队时长,实际上变成了一场资源排序的结果。
这意味着港股IPO的门槛,已经从"能否递表",转向"能否进入头部保荐人的有限产能序列",再转向"能否经得起更充分的审视"。这是一次静默的分层。
场外第二曲线:黄金、人民币与定价权
如果说IPO制度优化是在修一条更宽的旧路,那么黄金与大宗商品布局,则是港交所在开一条新路。
港交所行政总裁陈翊庭的判断是,全球投资者正重新聚焦亚洲及中国资产,优化上市制度与激活流动性是核心切入点。而在IPO之外,真正的战略纵深在于定价权。
这条链条已经排上了清晰的时间表:港交所年内公布以人民币计价、实物交收的全新黄金期货合约细节;香港黄金中央清算及结算系统已于2026年7月启动试营运,计划2027年第一季度正式启用,建立中央对手方清算机制;实物大宗商品交易落实利得税减半优惠,合资格交易商可享8.25%甚至低至5%的优惠税率;伦敦金属交易所(LME)纳入香港全球仓库网络后,认可仓储面积已超6万平方米、库存超2万公吨金属,但仍难满足需求,正物色大型仓库填补缺口;官方推动业界于今年底前组建"香港黄金行业协会",并于今年底至2027年上半年设立"黄金专线",提供一站式服务;鉴于外汇基金投资组合尚未配置黄金,金管局正研究适度增持的可行性,并将现有库存逐步归集至本地指定仓库。配套的还有三年内将黄金储存能力提升至2000吨以上的目标。
为什么是黄金,而不是石油、铜或铁矿石?因为石油、铁矿石背后绑定着复杂的实体产业链,要让生产国、贸易商与终端买家集体改变报价习惯,难度不在一个量级;而黄金兼具储备、避险与金融交易属性,最容易率先完成标准化清算与实物交割。需求端也在配合:世界黄金协会数据显示,过去四年全球央行年均增持约1000吨,明显高于此前十年的约500吨;2026年的调查中,89%的央行储备管理者预计未来一年全球央行黄金储备仍会增加。
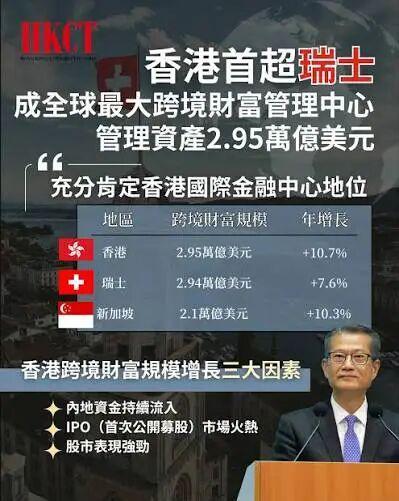
本质上,这是香港从"股权融资中心"向"大宗商品定价中心"的一次战略跨越——让人民币从"付钱工具"变成"报价工具"。
上市从来不是目的
610家排队,既是港股国际吸引力的证明,也是对市场承接力的一次压力测试。
把上述线索串起来,2026年香港资本市场正在经历的是一次双重转型:在股权端,从"抢时间窗"的冲刺,转向"拼质地"的筛选;在商品端,从"融资通道"的定位,转向"定价枢纽"的野心。
对企业而言,最需要重估的是"上市"这件事本身的价值坐标。当118只新股同台竞技、当最大IPO首日破发、当基石锁定四成募资、当保荐产能向头部集中,"能不能上"已经不再是核心问题,"上了之后能不能被持续定价"才是。融资只是一天的事,治理与兑现是长期的事。
对市场而言,最需要警惕的则是把"排队家数"误读为繁荣指标。878份申请里有相当比例最终不会走到敲钟那一步,而它们的存在本身就是筛选机制的一部分——失效不是失败,是市场在用自己的方式做减法。
真正稀缺的从来不是资金。在这个3490亿的年份里,稀缺的是经得起审视的质地,和愿意等待的耐心。上市从来不是目的,融资与治理的长期价值才是。(大湾区时报总编室)
责任编辑:
2026-10-04 11:15:30

2026-10-02 09:42:51
2026-09-27 22:20:34


2025-07-16 20:04:09

2025-03-21 21:30:35
头条阅读